В 2026 году экономический эффект от использования УСН по сравнению с ОСН вырос, даже несмотря на снижение лимита освобождения от НДС до 20 млн руб., чему способствуют следующие факторы:
В этой статье
- Как проверить признаки дробления
- Повышение лимитов для применения УСН: доход 490,5 млн руб., стоимость ОС – 218 млн руб.
- Возможность выбора ставок по НДС от фиксированных (5-7%), до общеустановленных 0-22%.
- Сохранение пониженных ставок по УСН в субъектах РФ, власти которых приняли (или не отменили в 2026 году) соответствующие законы. Распоряжением Правительства РФ от 30.12.2025 № 4176-р не ограничены виды деятельности, для которых законами субъектов РФ могут быть установлены налоговые ставки. Таким образом, сохранились пониженные ставки по УСН, например, для налогоплательщиков, зарегистрированных в Санкт-Петербурге, Свердловской области, Курганской области и т.д.
- Возможность учитывать в расходах для УСН доходы-расходы все те же расходы, что и при применении ОСН (пп.45 п.1 ст.346.16 НК РФ).
- Кассовый метод учета расходов и доходов для целей УСН.
При этом применение УСН в группе компаний имеет существенные риски, включая дробление бизнеса и признание расходов необоснованными.
Статистика 2025 года по дроблению бизнеса удручает: арбитражные суды округов рассмотрели 104 спора по дроблению бизнеса, из которых 14 (13,4%) – в пользу налогоплательщиков. В 2024 году было рассмотрено 150 дел, в пользу налогоплательщиков принимались 16% постановлений.
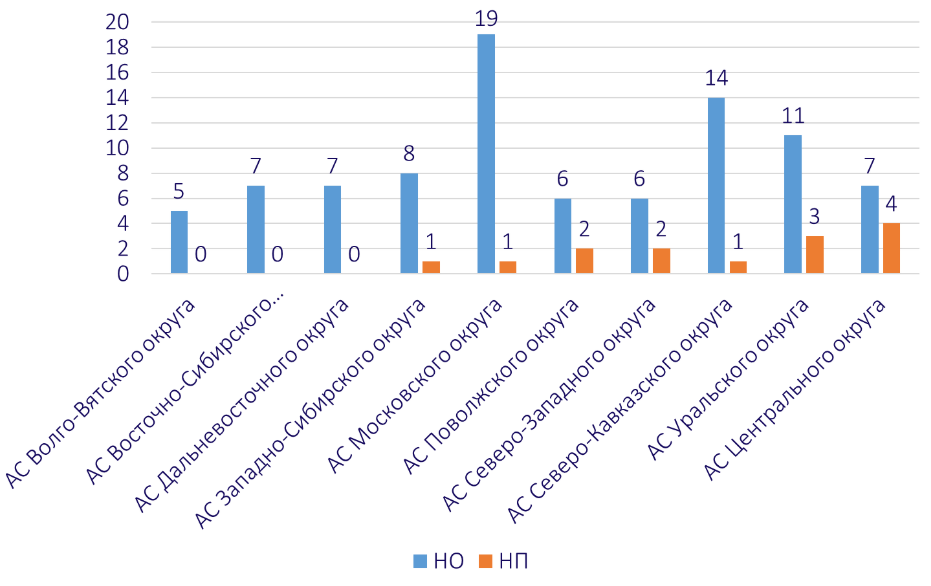
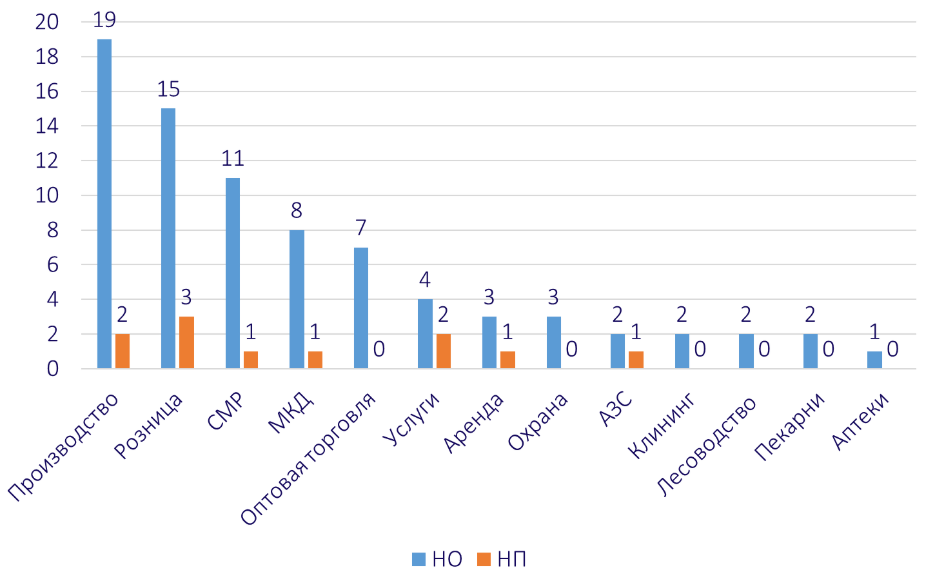
Квалификация налогового нарушения в качестве дробления бизнеса позволяет не только уменьшить доначисления на сумму налогов, уплаченных признанными несамостоятельными участниками группы компаний, но и не учитывать внутригрупповые расходы и доходы, а также претендовать на амнистию по дроблению за период 2022-2024 годов.
Однако налоговые органы Краснодарского края и АС Северо-Кавказского округа демонстрируют творческий подход, вменяя не дробление бизнеса, а сокрытие выручки, что позволяет им увеличить размер доначислений: «несмотря на применение в обжалуемом решении термина «дробление бизнеса», фактически отражено, что Обществу вменяется применение схемы по выводу торговой наценки… усматривается не схема «дробления бизнеса» как таковая с целью применения спецрежима, а сокрытие Обществом собственной выручки, полученной самим налогоплательщиком от реализации товара в розницу с использованием аффилированных в качестве «технических» компаний».
Квалификация нарушения не как дробления позволяет не применять амнистию. Например, налогоплательщик заключил агентский договор на поиск покупателей с ИП на УСН. Покупатели взаимодействие с ИП не подтвердили. Суд отметил, что не установлены признаки, которые могут свидетельствовать о формальном разделении (дроблении) бизнеса с целью получения необоснованной налоговой выгоды, общество завышало расходы на услуги ИП, а значит амнистия неприменима.
Отдельные споры по амнистии по дроблению бизнеса нами установлены не были, напротив, суды отмечают, что налоговыми органами амнистия применяется, строки доначислений, по налоговым периодам 2022-2023, подпадающие под амнистию дробления бизнеса имеют примечание «Д».
Каких-то новых признаков дробления бизнеса или способов его доказывания в судебной практике 2025 года мы не обнаружили: взаимозависимость, совпадение IP-адресов, использование общих ресурсов, отклонение внутригрупповой наценки от наценки для внешних контрагентов (в одном из споров до 1400%) и т.д. – встречаются практически в каждом споре.
При этом выигрышные дела тоже кажутся неоднозначными.
Например, автодилер и 3 ИП осуществляли деятельность на одной территории, были взаимозависимыми, использовали общие ресурсы, совместителей, работники ассоциировали себя с автоцентром, у проверяемого налогоплательщика и спорных ИП совпадали IP-адреса и т.д.
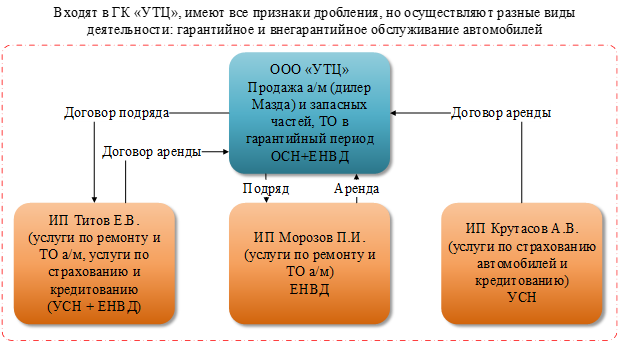
При этом признаки дробления нашли у суда небесспорное объяснение:
- Тот факт, что часть персонала работала у предпринимателей по совместительству с одновременной работой в организациях группы компаний «УТЦ» является обычным при избранном способе хозяйствования через группу компаний, а также с учетом осуществления сходного вида деятельности с обществом «УТЦ» (осуществление ремонта и обслуживания авто), требующего тех же навыков.
- Предоставление предпринимателям, входящим в группу «УТЦ», льготных условий по аренде помещений, оплата обществом централизованно за услуги по охране зданий автосалонов, которая входила в его обязанности как арендодателя, является нормальным и целесообразным при организации бизнеса через группу компаний.
- Относительно передачи функций по оказанию услуг агентов по кредитованию и страхованию индивидуальным предпринимателям, суды отметили, что налоговым законодательством оптимизация организационной структуры не запрещена.
- Касаемо доводов инспекции о том, что в заказах-нарядах на прием автомобилей, а также договорах кредитования (страхования) указаны исключительно работники налогоплательщика, суды правомерно сослались на сложившейся в группе компаний схеме хозяйственных отношений, в которой исполнителем услуг с точки зрения потребителя всегда является общество, а предприниматели выступают субподрядчиками, соответственно, данный факт не свидетельствует о том, что работы фактически выполнены обществом, а не предпринимателями.
- Также надлежащую оценку получили и другие приводимые доводы налогового органа о едином характере деятельности, поскольку способ хозяйствования через группу компаний, как правило, предполагает ее осуществление централизованно для всех лиц, входящих в группу, отвечает обычаям деловой практики во взаимоотношениях между субъектами предпринимательской деятельности, входящими в группу компаний.
В другом деле осуществление в одном помещении продаж ИП матерью и дочерью не было признано дроблением несмотря на весь набор признаков дробления. Основная линия защиты – осуществление разных видов деятельности (торговля товарами в премиум-сегменте и эконом-классе, разные виды товара). И уже под эту линию защиты судом приняты такие аргументы как:
- Закупка товара в один день у общих поставщиков имеет разумную объективную причину: экономия транспортных расходов, связанных с доставкой товара от одного и того же поставщика.
- Поскольку электротовары не являются товаром повседневного спроса, то общая реклама была связана с разумным действием получения максимальной прибыли при осуществлении предпринимательской деятельности, что является предусмотренной законом целью деятельности всех коммерческих организаций.
- Совпадение IP-адресов свидетельствует о совпадении территории (адреса), использовании организациями доступа к Интернету посредством одного и того же интернет-шлюза, но не одного и того же технического средства (компьютера).
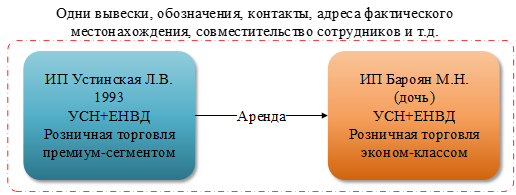
Если бы подобный либеральный подход использовался хотя бы частично и при рассмотрении иных дел, очевидно, что статистика дел по дроблению была бы в пользу налогоплательщика.
Кстати, вид договора, обосновывающий взаимодействие между участниками группы компаний (аренда, поставка, услуги и т.д.) сам по себе не влияет на признание структуры дроблением. Поэтому повсеместное использование договора коммерческой концессии в обоснование признаков дробления – не всегда удачное решение.
Нет единства между судами по вопросу о том, может ли быть признано дроблением бизнеса у организаций, применяющих ОСН (и не применяющих льготы).
В постановлении АС Северо-Западного округа от 20.03.2025 по делу А56-40017/2023 указано, что – нет. Арендодатель заключил договоры с двумя взаимозависимыми арендаторами. Арендаторы взаимодействовали с «сомнительными» контрагентами при осуществлении ремонта арендованных помещений.
В Постановлении АС Уральского округа от 07.08.2025 по делу А60-30087/2024 – другая позиция. Дочерняя компания взаимодействовала с «плохими» контрагентами, налоги доначислены материнской компании.
Что общего – дробление вменяется для доначислений организации, которая не взаимодействует напрямую со спорными контрагентами. Разница в том, что в первом случае «признаки проблемных контрагентов» у второго звена не установлены, во втором – второе звено признано номинальным.
Оба дела показывают, что обвинения в дроблении возможны не только при применении УСН. При этом в 2025 году окружные суды давали разные определения для «дробления» бизнеса (как со ссылкой на 176-ФЗ, так и описательно или со ссылкой на другие судебные решения или письма ФНС).
В очередной раз повторим, для самодиагностики дробления необязательно искать все признаки дробления, достаточно ответить на три вопроса:
- В управленческой отчетности отдельные участники группы компаний не выделены?
- Система подчинения не учитывает трудоустройство к конкретным работодателям?
- Руководитель или ИП не имеют доступа к управлению счетами?
Как проверить признаки дробления
Степень его выявляемости, размер потенциального доначисления и стратегия дальнейшего структурирования – требует отдельной проработки, в том числе с учетом судебной практики, которая объективно приведена нами в этой статье.